
Que faire, concrètement, quand une rafale arrache une section de bardeaux ou qu’un orage révèle une infiltration au dernier étage ? La question revient chaque saison dans la région de Montréal, et plus souvent qu’il y a quinze ans.
Le Bureau d’assurance du Canada fait état depuis plusieurs années d’une hausse marquée des pertes assurées liées aux événements météorologiques violents. Pour les propriétaires, cette tendance se traduit par des démarches plus fréquentes et des dossiers scrutés avec davantage d’attention par les assureurs. Les gestes posés dans les heures qui suivent les dommages changent souvent l’issue d’une réclamation.
Les réponses qui suivent s’appuient sur les pratiques courantes des couvreurs et des experts en sinistre au Québec. Elles complètent la lecture attentive de votre propre police d’assurance, dont les clauses varient d’un contrat à l’autre.
Comment savoir si la toiture a vraiment été endommagée ?
Certains dommages sautent aux yeux : bardeaux manquants, débris sur le terrain, gouttière pendante. D’autres restent invisibles depuis le sol. La grêle peut marquer les bardeaux d’asphalte en délogeant leurs granules, ce qui accélère leur vieillissement sans provoquer de fuite immédiate. Les fiches pratiques publiées sur urgencetoituremontreal.com détaillent plusieurs de ces signes discrets, comme les granules accumulés dans les gouttières ou les solins légèrement soulevés après un épisode de vents forts.
Depuis l’intérieur, il vaut la peine de vérifier l’entretoit avec une lampe de poche dans les jours qui suivent la tempête. Une tache d’humidité sur le pontage, un isolant compacté ou un filet de lumière qui passe à travers la toiture constituent des indices sérieux.
Monter soi-même sur le toit reste déconseillé. Une surface mouillée, des bardeaux fragilisés et l’absence d’équipement antichute forment une combinaison dangereuse, même pour une personne habile de ses mains.
Faut-il appeler un couvreur ou l’assureur en premier ?
Tout dépend de l’urgence. Si l’eau entre dans la maison, la priorité consiste à limiter les dégâts. La plupart des contrats d’assurance habitation au Québec obligent l’assuré à prendre des mesures raisonnables pour protéger ses biens après un sinistre. Faire poser une bâche ou effectuer une réparation temporaire répond précisément à cette obligation, et les frais associés sont généralement remboursables lorsque le sinistre est couvert.
Si aucune infiltration n’est visible, l’appel à l’assureur peut précéder l’inspection. L’expert en sinistre mandaté voudra souvent voir les dommages avant qu’une réparation permanente soit effectuée. Remplacer une section de toiture avant sa visite risque de compliquer l’évaluation, puisque les preuves auront disparu.
Le choix du couvreur d’urgence a lui aussi son importance. Une entreprise qui intervient la nuit ou la fin de semaine devrait remettre une facture détaillée, indiquant l’heure d’arrivée, les travaux temporaires réalisés et les matériaux utilisés. Ce document sert directement au dossier de réclamation, et un assureur l’accepte beaucoup plus facilement qu’une facture vague où ne figure qu’un montant forfaitaire.
Quelles preuves rassembler ?
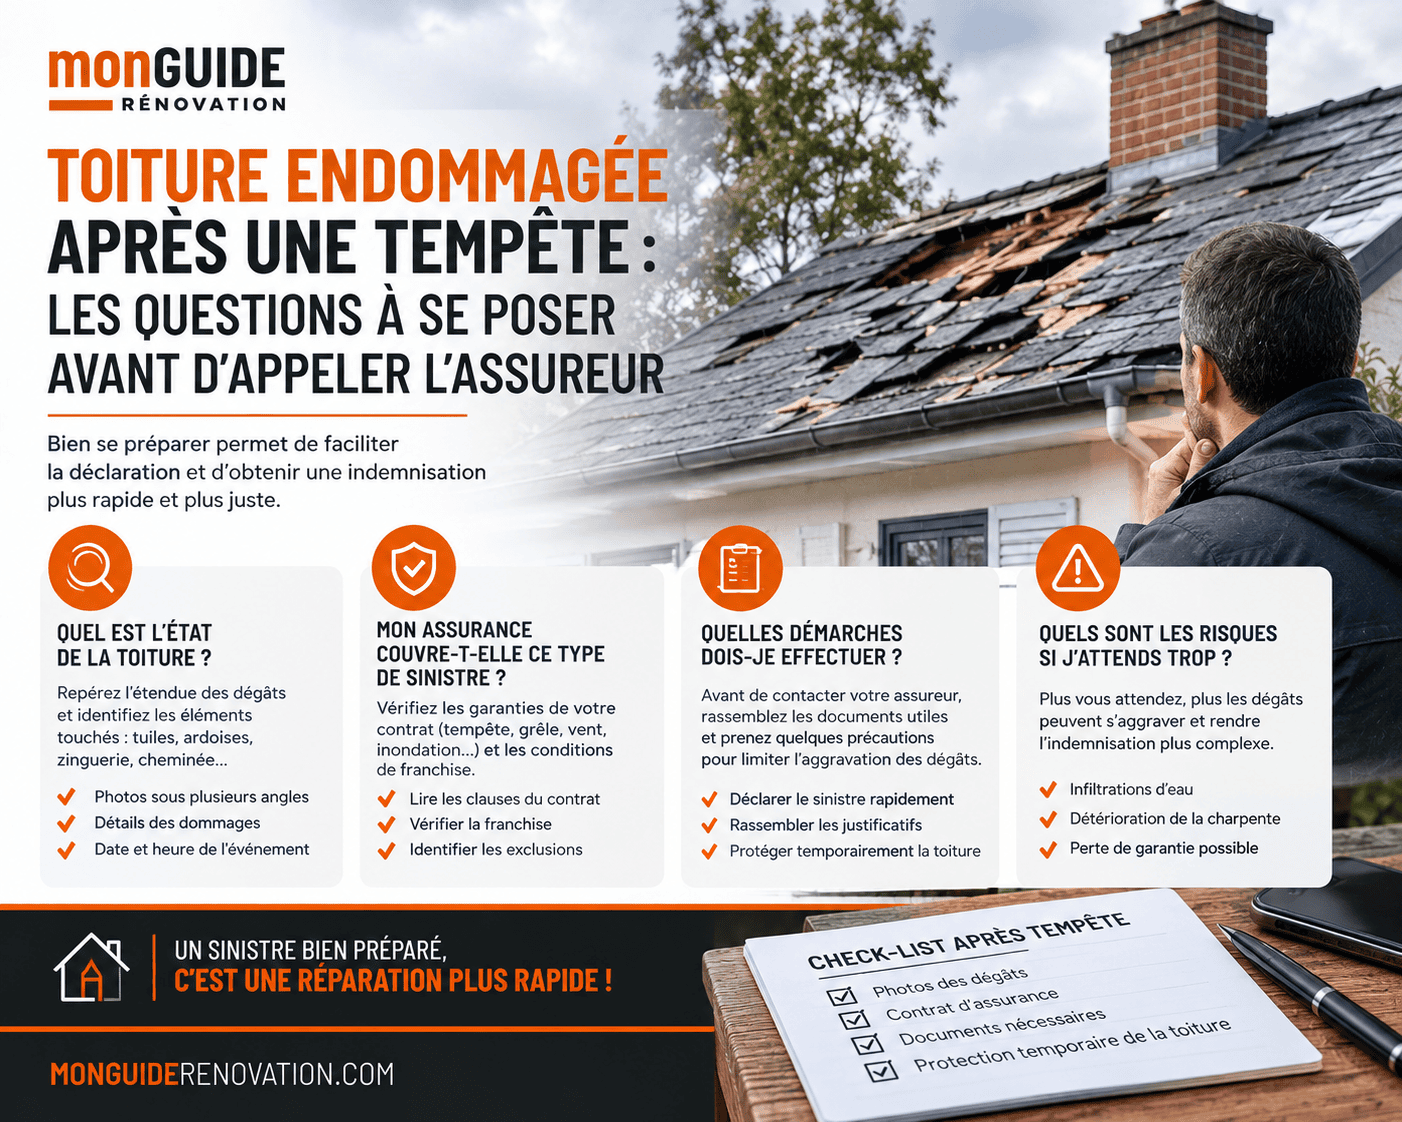
La documentation fait souvent la différence entre une réclamation réglée en quelques semaines et un dossier qui traîne tout l’hiver. Un dossier solide comprend généralement :
- des photos datées des dommages extérieurs, prises depuis le sol ou par un professionnel;
- des photos des dommages intérieurs, avant tout nettoyage;
- la date et l’heure approximatives de l’événement météo;
- les factures de toute intervention d’urgence;
- le rapport d’inspection du couvreur, décrivant la cause probable des dommages.
Pour appuyer la date de l’événement, les données climatiques historiques d’Environnement et Changement climatique Canada permettent de retrouver les vitesses de vent et les quantités de précipitations enregistrées aux stations de la région. L’expert en sinistre y a lui-même accès. Un propriétaire qui les présente spontanément démontre qu’il connaît son dossier et gagne en crédibilité auprès de l’expert comme de l’assureur.
L’usure normale peut-elle faire refuser une réclamation ?
C’est le point de friction le plus fréquent entre assurés et assureurs. Les polices d’assurance couvrent généralement les dommages soudains et accidentels, comme un arrachement par le vent ou l’impact d’une branche. Elles excluent habituellement la détérioration graduelle : une membrane craquelée par l’âge, des bardeaux recroquevillés après vingt-cinq ans de soleil, un solin rouillé.
Lorsqu’une tempête frappe une toiture déjà vieillissante, la frontière devient floue. L’assureur peut soutenir que le vent n’a fait que révéler un problème existant. Un rapport d’inspection récent, antérieur au sinistre, devient alors un argument précieux pour démontrer que la toiture était en bon état. Les propriétaires qui font inspecter leur toit chaque automne disposent de cet historique sans effort supplémentaire, et c’est souvent ce document qui fait basculer une discussion tendue.
Combien de temps a-t-on pour agir ?
Les délais de déclaration varient selon les contrats, mais la règle générale reste la même : il faut aviser l’assureur avec diligence dès qu’on constate le sinistre. Attendre plusieurs semaines peut soulever des doutes sur l’origine des dommages, surtout si des pluies subséquentes ont aggravé la situation entre-temps.
Pour les réparations permanentes, la saison compte aussi. Plusieurs membranes et adhésifs de toiture exigent des températures minimales pour être installés correctement. Une tempête d’octobre peut imposer une réparation temporaire solide pour passer l’hiver, suivie des travaux définitifs au printemps. Cette séquence en deux temps est normale, et un assureur averti la connaît.
Un autre réflexe mérite d’être adopté : conserver les matériaux endommagés retirés du toit, du moins jusqu’à la visite de l’expert. Quelques bardeaux arrachés, un morceau de solin tordu ou une section de membrane perforée constituent des preuves matérielles difficiles à contester. Il suffit de les ranger dans un sac, au garage ou dans une remise, avec une étiquette indiquant la date et l’emplacement d’origine sur la toiture.
Et si un entrepreneur propose de s’occuper de la réclamation ?
Certains entrepreneurs font du porte-à-porte dans les quartiers touchés après une tempête et offrent de gérer toute la réclamation à la place du propriétaire. La prudence s’impose. Le contrat d’assurance lie l’assuré et l’assureur, et c’est à l’assuré de garder le contrôle de sa déclaration.
Un couvreur sérieux fournit un rapport clair et des photos, répond aux questions de l’expert et laisse le propriétaire mener ses échanges avec l’assureur. Avant de signer quoi que ce soit, vérifier la licence de l’entreprise, son adresse physique et ses références reste la base, même lorsque l’offre semble pratique au lendemain d’une nuit difficile.
Que retenir si la prochaine tempête frappe demain ?
Trois gestes pèsent plus que tous les autres : protéger l’intérieur rapidement, documenter chaque dommage et faire évaluer la toiture par un professionnel licencié. Le reste de la démarche, de la déclaration à l’expertise, se déroule beaucoup plus simplement lorsque ces bases sont en place. Une toiture entretenue et inspectée régulièrement demeure le meilleur argument dans n’importe quel dossier de réclamation.